交投暴跌 樓價狂飆 租金大漲
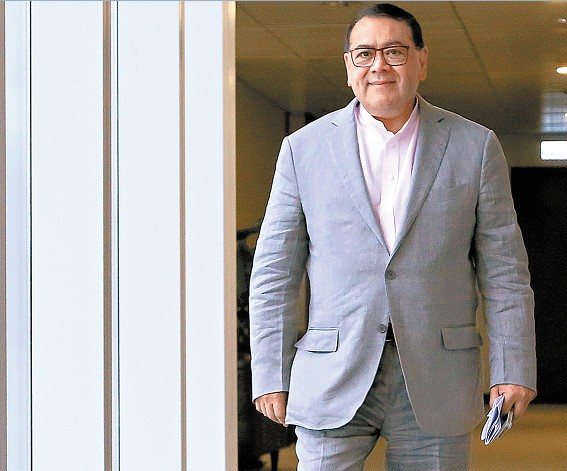
額外印花稅(SSD)、買家印花稅(BSD)和雙倍印花稅(DSD),坊間簡稱為「3D辣招」,政府從2010年11月開始陸續推出,香港的住宅交投量至今大跌60%,地產代理叫苦連天,但樓價卻繼續狂飆30%,不少市民始終「上不到車」,望樓興嘆。立法會地產及建造界議員、經民聯石禮謙接受《成報》專訪時,強調「辣招」已經不再是單單的樓房問題,更違反了《基本法》,危害香港的公平、公正性,破壞營商環境之餘,還可能令租金大幅上升,夾心階層只會雪上加霜。他計劃在立法會復會後修訂辣招,以捍衛港人的核心價值。
樓市過熱,港府先在2010年11月推出主力打擊短線炒賣活動的加強版SSD,到去年10月,港府又推針對非本地及公司名義買家的BSD。今年2月,對象為非首次置業業主的DSD亦出台,「3D辣招」正式成形。
社會存在「上車恐慌」
石禮謙接受本報專訪時表示,全球經歷了2008年的「雷曼事件」、金融海嘯以後,不少人已經對股票市場信心盡失,繼而轉往投資物業,但港府賣地數卻是逐年遞減,「一手樓最低供應是2007年、2008年,僅7,000多個新單位推出」。供應減少,樓價被進一步推高,同時釀成社會存在一股「上車恐慌」,也就是市民開始擔心買不到樓。
當年樓市熾熱,特區政府在2010年11月推出SSD,向兩年內轉售住宅的業主,徵收最高15%的額外稅項,當時已經有部分經濟學家預言,辣招或可遏止炒風,但根本無助樓市回落。結果預言成真,石禮謙表示,住宅成交量由2010年的15.6萬個,跌至2012年的9.1萬個,今年首七個月僅得3.1萬個,「驟眼看似乎很成功,但辣招用意不單要減少成交,更要穩定樓價,但樓價在那兩年升了30%」。
樓價狂飆30%,市民「上車」繼續無望。石禮謙分析箇中原因,認為SSD增加了買賣住宅的潛在交易成本,不僅嚇走了炒家,同時也令用家膽顫心驚,不敢換樓,「因為賣了樓後,驚再買不回來」。結果二手住宅供應驟減,樓價再順勢被推高。
港府在去年和今年先後再推出BSD和DSD,當中BSD是向港人公司、非港人一概徵收15%稅收,理由是防止非港人以信託方式,在港持有住宅。石禮謙認為,政府將港人公司與內地同胞一概而論,實在是「忍無可忍」,「我有交稅,我有權以公司買樓,你(政府)要我給15%的BSD,那很不公平吧!」
辣招不僅是樓房問題
他更認為,辣招不只是樓房問題,還干預了《基本法》。石禮謙引述《基本法》第108條規定,香港要保持低稅網,「第一,我們回歸時,印花稅只是2.75%,現在卻變成8.5%,除非你是第一次買樓;第二,若公司投資、買第二個單位,就需付23.5%(BSD加上DSD的)印花稅。假設公司周轉不靈,被迫賣樓,還要給予SSD,即時不見接近50%的現金,這是否還是低稅率?」
不少人認為以公司名義買樓等同「炒樓」,但石禮謙認為事實並非如此。他舉例稱,不少中小企會以公司名義買樓後,做按揭貸款,作為營運資金,這些其實都是正常投資。石禮謙批評,港府在沒有證據下,將所有港人公司定性為外資炒家,問題不單是「殺錯良民」,更違反了《基本法》第25條,破壞港人在法律面前的「人人平等」,「為何我作為永久居民,我用公司名義買樓,你便說我是炒家,要罰我BSD?這造成永久居民有兩種差別的對待」。他又認為,辣招亦違反了《基本法》第105條,破壞香港的自由買賣。
石禮謙最後引述《基本法》第11條,稱所有本地立法都不能超越《基本法》,「但現時這些辣招,已經超越了《基本法》第25條」。他再三強調,即使辣招屬「特事特辦」、「先執行、後審議、後通過」,其實亦是難以接受,「現在這樣做,是打擊了整個法治理念」。他強調,為捍衛《基本法》,做到「滴水不漏」,他是有責任站出來,「如果政府在這裏(基本法)擠出民望,我覺得是錯的,所以我有責任說出來,引起討論」。
「辣招」疑違《基本法》條文
第11條 根據中華人民共和國憲法第31條,香港特別行政區的制度和政策,包括社會、經濟制度,有關保障居民的基本權利和自由的制度,行政管理、立法和司法方面的制度,以及有關政策,均以本法的規定為依據。香港特別行政區立法機關制定的任何法律,均不得同本法相抵觸
第25條 香港居民在法律面前一律平等
第105條 香港特別行政區依法保護私人和法人財產的取得、使用、處置和繼承的權利,以及依法徵用私人和法人財產時被徵用財產的所有人得到補償的權利。徵用財產的補償應相當於該財產當時的實際價值,可自由兌換,不得無故遲延支付。企業所有權和外來投資均受法律保護
第108條 香港特別行政區實行獨立的稅收制度。香港特別行政區參照原在香港實行的低稅政策,自行立法規定稅種、稅率、稅收寬免和其他稅務事項
 App下載